
Podatek od sprzedaży działki 2026 – ile wynosi?
Sprzedajesz działkę i zastanawiasz się, ile oddasz fiskusowi? Dobra wiadomość: w wielu przypadkach podatek od sprzedaży działki wynosi 0 zł. Wszystko zależy od tego, kiedy i w jaki sposób nabyłeś grunt, ile na nim zarobiłeś oraz co zrobisz z pieniędzmi po sprzedaży. Jeden źle policzony rok potrafi jednak kosztować kilkadziesiąt tysięcy złotych.
W tym poradniku wyjaśniamy krok po kroku, jak działa zasada 5 lat, jak obliczyć 19% podatek od dochodu, jakie koszty możesz odliczyć, jak skorzystać z ulgi mieszkaniowej i kiedy złożyć PIT-39. Pokazujemy też, w jakich sytuacjach sprzedaż działki może podlegać VAT – to pułapka, o której wielu sprzedających dowiaduje się za późno.
Najważniejsze w skrócie
- Po 5 latach bez podatku – liczonych od końca roku kalendarzowego, w którym nabyłeś działkę. Kupiłeś w 2021 r.? Od 1 stycznia 2027 r. sprzedasz bez PIT.
- Przed upływem 5 lat: 19% od dochodu, a nie od całej ceny. Dochód to cena sprzedaży minus koszty zbycia, koszty nabycia i udokumentowane nakłady.
- Ulga mieszkaniowa może obniżyć podatek nawet do zera, jeśli w ciągu 3 lat wydasz pieniądze na własne cele mieszkaniowe.
- PIT-39 składasz do 30 kwietnia roku następującego po sprzedaży – także wtedy, gdy wykazujesz stratę lub korzystasz z ulgi.
- Uwaga na VAT: aktywne „przygotowywanie działek do sprzedaży” (podział na wiele parceli, uzbrojenie, marketing) może oznaczać działalność gospodarczą i 23% VAT przy gruncie budowlanym.
Spis treści
- Kiedy płacisz podatek od sprzedaży działki – zasada 5 lat
- Jak ustalić datę nabycia działki?
- Ile wynosi podatek i jak go obliczyć?
- Jakie koszty możesz odliczyć?
- Przykład obliczenia krok po kroku
- Ulga mieszkaniowa – jak legalnie nie zapłacić podatku
- PIT-39 – terminy i sposób rozliczenia
- Kiedy sprzedaż działki podlega VAT?
- Inne podatki i opłaty przy sprzedaży działki
- Spadek, darowizna, rozwód, działka rolna
- Najczęstsze błędy sprzedających
Kiedy płacisz podatek od sprzedaży działki – zasada 5 lat
Podstawą jest art. 10 ust. 1 pkt 8 ustawy o podatku dochodowym od osób fizycznych[1]. Zgodnie z nim sprzedaż nieruchomości – w tym działki – jest źródłem opodatkowanego przychodu, jeżeli nastąpiła przed upływem 5 lat, licząc od końca roku kalendarzowego, w którym nieruchomość została nabyta.
Kluczowe jest słowo „od końca roku”. Nie liczysz pięciu lat od daty aktu notarialnego, tylko od 31 grudnia roku, w którym działkę kupiłeś. W praktyce oznacza to, że realnie czekasz od 5 lat i 1 dnia (zakup 31 grudnia) do prawie 6 lat (zakup 1 stycznia).
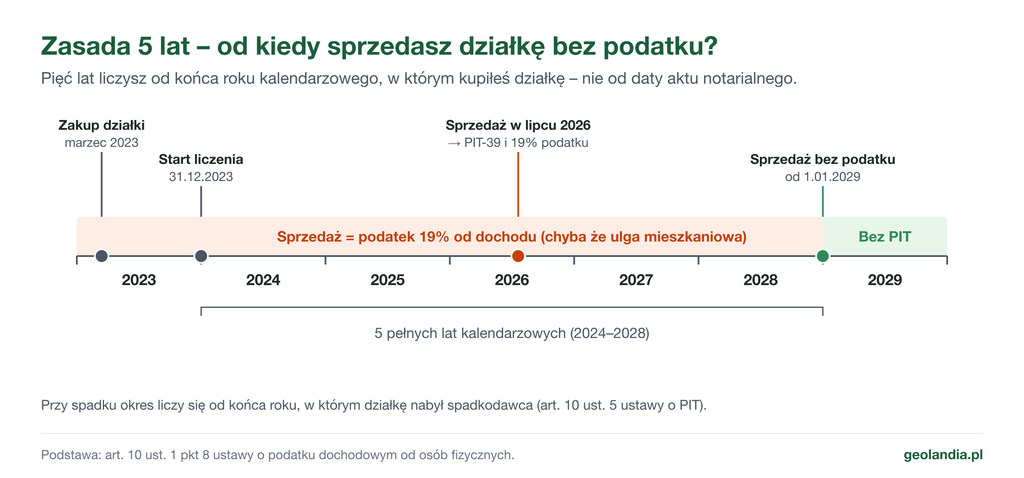
Poniższa tabela pokazuje, od kiedy możesz sprzedać działkę bez podatku w zależności od roku jej nabycia:
| Rok nabycia działki | Sprzedaż opodatkowana do | Sprzedaż bez PIT od |
|---|---|---|
| 2021 | 31.12.2026 | 1.01.2027 |
| 2022 | 31.12.2027 | 1.01.2028 |
| 2023 | 31.12.2028 | 1.01.2029 |
| 2024 | 31.12.2029 | 1.01.2030 |
| 2025 | 31.12.2030 | 1.01.2031 |
| 2026 | 31.12.2031 | 1.01.2032 |
Praktyczna wskazówka: jeśli kupiłeś działkę w 2021 roku i masz już kupca, rozważ podpisanie umowy przedwstępnej teraz, a umowy przenoszącej własność dopiero w styczniu 2027 r. Podatek liczy się od daty umowy przyrzeczonej (przenoszącej własność), a nie przedwstępnej. Kilka tygodni różnicy może oznaczać oszczędność rzędu kilkudziesięciu tysięcy złotych.
Jeżeli 5 lat już minęło, nie płacisz podatku dochodowego i nie składasz PIT-39 – bez względu na to, ile zarobiłeś na transakcji[2].
Jak ustalić datę nabycia działki?
To, od kiedy liczysz 5 lat, zależy od sposobu, w jaki działka trafiła w Twoje ręce:
| Sposób nabycia | Od kiedy liczysz 5 lat? |
|---|---|
| Zakup | Od końca roku, w którym podpisano akt notarialny przenoszący własność |
| Darowizna | Od końca roku, w którym zawarto umowę darowizny |
| Spadek | Od końca roku, w którym działkę nabył spadkodawca (art. 10 ust. 5 ustawy o PIT) |
| Podział majątku wspólnego po rozwodzie | Od końca roku, w którym działkę nabyli małżonkowie do majątku wspólnego (art. 10 ust. 6) |
| Podział geodezyjny działki | Podział nie zmienia daty nabycia – nowe działki „dziedziczą” datę nabycia działki pierwotnej |
Datę i podstawę nabycia najłatwiej potwierdzić w dziale II księgi wieczystej – więcej o tym, co w niej znajdziesz, piszemy w artykule Jak sprawdzić właściciela działki? Co można znaleźć w księdze wieczystej. Jeśli planujesz podzielić grunt przed sprzedażą, zajrzyj też do poradnika Podział działki przed sprzedażą – czy warto?
Ile wynosi podatek od sprzedaży działki i jak go obliczyć?
Jeżeli sprzedajesz działkę przed upływem 5 lat, płacisz 19% podatku od dochodu (art. 30e ustawy o PIT)[1]. To ważne rozróżnienie: podatek nie jest liczony od ceny, tylko od zysku. Schemat wygląda tak:
- Przychód = cena sprzedaży z umowy − koszty odpłatnego zbycia (art. 19 ust. 1).
- Dochód = przychód − koszty nabycia − udokumentowane nakłady zwiększające wartość działki (art. 22 ust. 6c).
- Podatek = dochód (po ewentualnym odliczeniu ulgi mieszkaniowej) × 19%.
Podstawę opodatkowania i sam podatek zaokrągla się do pełnych złotych (art. 63 Ordynacji podatkowej)[5]. Dochodu ze sprzedaży działki nie łączysz z wynagrodzeniem z etatu ani z innymi dochodami – rozliczasz go osobno.
Uwaga na zaniżoną cenę. Jeżeli cena w akcie notarialnym bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd skarbowy może wezwać do jej zmiany, a następnie ustalić przychód na podstawie opinii biegłego (art. 19 ust. 3–4 ustawy o PIT). Dlatego warto rzetelnie ustalić wartość działki – pomoże w tym nasz poradnik Jak wycenić działkę?
Jakie koszty możesz odliczyć od przychodu ze sprzedaży działki?
Każda udokumentowana złotówka kosztów obniża podatek o 19 groszy. Zbieraj faktury, akty notarialne i potwierdzenia przelewów – bez nich urząd nie uzna wydatku.
Koszty nabycia działki
- cena zakupu wskazana w akcie notarialnym,
- taksa notarialna i koszty wypisów aktu,
- podatek od czynności cywilnoprawnych (PCC 2%) zapłacony przy zakupie,
- opłaty sądowe za wpis do księgi wieczystej,
- prowizja pośrednika zapłacona przy zakupie.
Nakłady zwiększające wartość działki
- przyłącza mediów (prąd, woda, kanalizacja, gaz) i opłaty przyłączeniowe,
- ogrodzenie, utwardzenie dojazdu, niwelacja terenu,
- koszty podziału geodezyjnego i map,
- opłaty za wyłączenie gruntu z produkcji rolnej.
Takie inwestycje nie tylko obniżają podatek, ale często podnoszą cenę działki – o tym, które z nich opłacają się najbardziej, piszemy w artykule Jak zwiększyć wartość działki.
Koszty odpłatnego zbycia (sprzedaży)
- prowizja biura nieruchomości – zobacz, ile wynosi prowizja przy sprzedaży działki,
- koszty notarialne, jeżeli zgodnie z umową pokrywa je sprzedający,
- operat szacunkowy rzeczoznawcy, mapy i dokumenty potrzebne do sprzedaży,
- koszty ogłoszeń i promocji oferty.
Działka ze spadku lub darowizny? Tu zasady są inne. Nie masz „ceny zakupu”, więc kosztem jest przede wszystkim zapłacony podatek od spadków i darowizn (w części przypadającej na działkę) oraz udokumentowane nakłady (art. 22 ust. 6d). Przy spadku możesz doliczyć też m.in. udokumentowane koszty nabycia poniesione przez spadkodawcę oraz spłacone długi spadkowe[2].
Przykład: ile podatku zapłacisz od sprzedaży działki?
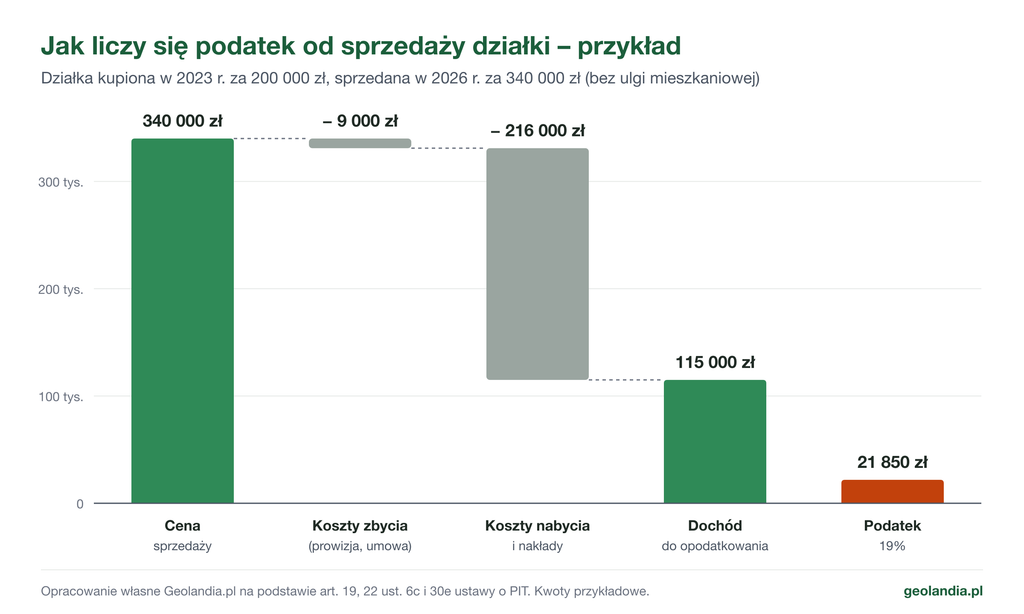
Pani Anna kupiła działkę budowlaną w marcu 2023 r. za 200 000 zł. Na notariusza, PCC i wpis do księgi wieczystej wydała 6 000 zł, a na przyłącze prądu i ogrodzenie – 10 000 zł (wszystko z fakturami). W lipcu 2026 r. sprzedała działkę za 340 000 zł, płacąc 9 000 zł prowizji i innych kosztów sprzedaży. Ponieważ 5 lat nie minęło, sprzedaż jest opodatkowana.
| Pozycja | Kwota |
|---|---|
| Cena sprzedaży | 340 000 zł |
| − koszty zbycia (prowizja, dokumenty) | 9 000 zł |
| = Przychód | 331 000 zł |
| − koszty nabycia (cena + notariusz, PCC, wpis) | 206 000 zł |
| − nakłady (przyłącze, ogrodzenie) | 10 000 zł |
| = Dochód | 115 000 zł |
| Podatek 19% | 21 850 zł |
Gdyby pani Anna nie zachowała faktur za przyłącze i ogrodzenie, jej podatek wzrósłby o 1 900 zł. Gdyby poczekała ze sprzedażą do stycznia 2029 r., podatek wyniósłby 0 zł. A jeśli wyda pieniądze na własne mieszkanie – może również zapłacić 0 zł, ale już teraz. O tym poniżej.
Ulga mieszkaniowa – jak legalnie nie zapłacić podatku od sprzedaży działki
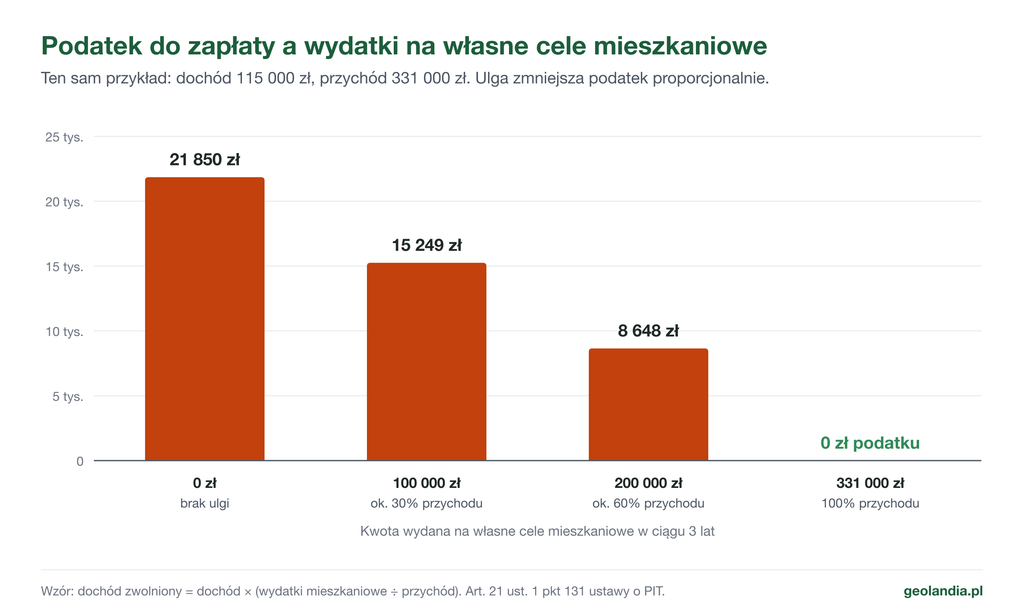
Ulga mieszkaniowa (art. 21 ust. 1 pkt 131 ustawy o PIT) zwalnia z podatku dochód w takiej części, w jakiej przychód ze sprzedaży wydasz na własne cele mieszkaniowe. Masz na to czas od dnia sprzedaży do końca trzeciego roku po roku, w którym sprzedałeś działkę[1][2].
Wzór jest proporcjonalny:
dochód zwolniony = dochód × (wydatki na własne cele mieszkaniowe ÷ przychód ze sprzedaży)
W przykładzie pani Anny: jeśli wyda 200 000 zł z 331 000 zł przychodu na zakup mieszkania, zwolnione będzie 60,4% dochodu, a podatek spadnie z 21 850 zł do 8 648 zł. Jeśli przeznaczy na cele mieszkaniowe cały przychód – zapłaci 0 zł.
Co zalicza się do własnych celów mieszkaniowych?
- zakup domu, mieszkania lub udziału w nich,
- zakup gruntu pod budowę własnego domu – możesz więc sprzedać jedną działkę i kupić inną, na której zamieszkasz,
- budowa, rozbudowa, nadbudowa, przebudowa, adaptacja lub remont własnego budynku albo lokalu mieszkalnego,
- spłata kredytu (i odsetek) zaciągniętego na powyższe cele przed sprzedażą – także kredytu na zakup sprzedawanej nieruchomości (art. 21 ust. 30a),
- wyposażenie trwale związane z budynkiem, np. zabudowa kuchenna czy płyta indukcyjna – co potwierdził Minister Finansów w interpretacji ogólnej z 14 października 2021 r.[6]
Nieruchomość musi znajdować się w Polsce, innym państwie UE, EOG lub w Szwajcarii. Najważniejszy warunek jest jednak inny: cel musi być naprawdę „własny” i mieszkaniowy. Zakup mieszkania na wynajem, działki rekreacyjnej czy lokalu pod inwestycję nie da prawa do ulgi. Organy podatkowe szczegółowo badają zamiar zamieszkania – w razie wątpliwości warto wystąpić o interpretację indywidualną. Przykładem jest interpretacja Dyrektora KIS z 18 czerwca 2025 r. (sygn. 0113-KDWPT.4011.64.2025.2.PPK) dotycząca ulgi przy zakupie działki pod budowę domu[7].
Co jeśli nie zdążysz? Z ulgi korzystasz „z góry”, deklarując w PIT-39 planowane wydatki. Jeżeli nie wydasz pieniędzy w terminie lub wydasz je na inny cel, musisz złożyć korektę zeznania i dopłacić podatek wraz z odsetkami za zwłokę.
PIT-39 – kiedy i jak rozliczyć sprzedaż działki?
Sprzedaż działki przed upływem 5 lat rozliczasz na formularzu PIT-39, składanym od 15 lutego do 30 kwietnia roku następującego po roku sprzedaży. W tym samym terminie płacisz podatek. W trakcie roku nie wpłacasz żadnych zaliczek[2].
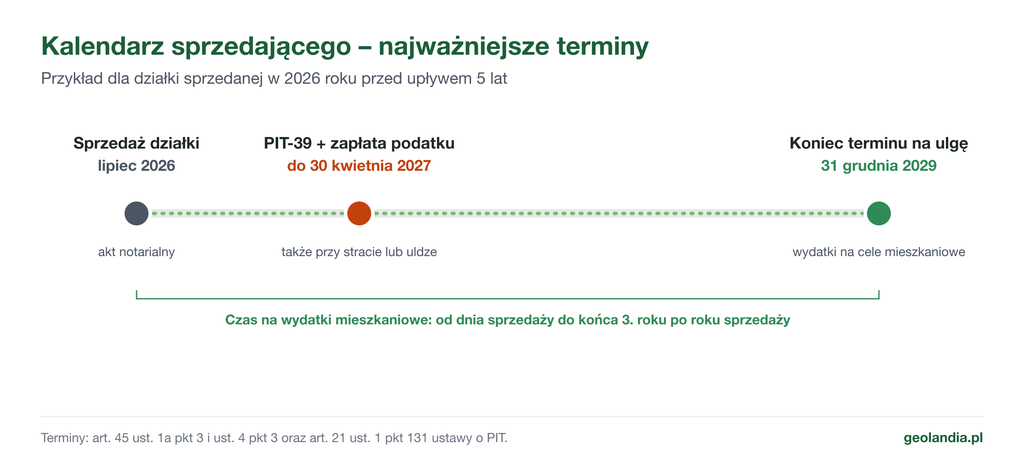
O czym pamiętać przy PIT-39:
- PIT-39 składasz zawsze, gdy sprzedajesz przed upływem 5 lat – także przy stracie, zerowym dochodzie i korzystaniu z ulgi mieszkaniowej.
- Każdy współwłaściciel rozlicza się osobno – małżonkowie z działki w majątku wspólnym składają dwa odrębne PIT-39, każdy od swojej połowy. Wspólne rozliczenie małżonków tu nie działa.
- Zeznanie złożysz online w e-Urzędzie Skarbowym[8] lub papierowo w urzędzie właściwym dla miejsca zamieszkania.
- Nie złożyłeś PIT-39 w terminie? Grozi odpowiedzialność karna skarbowa. Najlepszym wyjściem jest szybkie złożenie zeznania wraz z czynnym żalem.
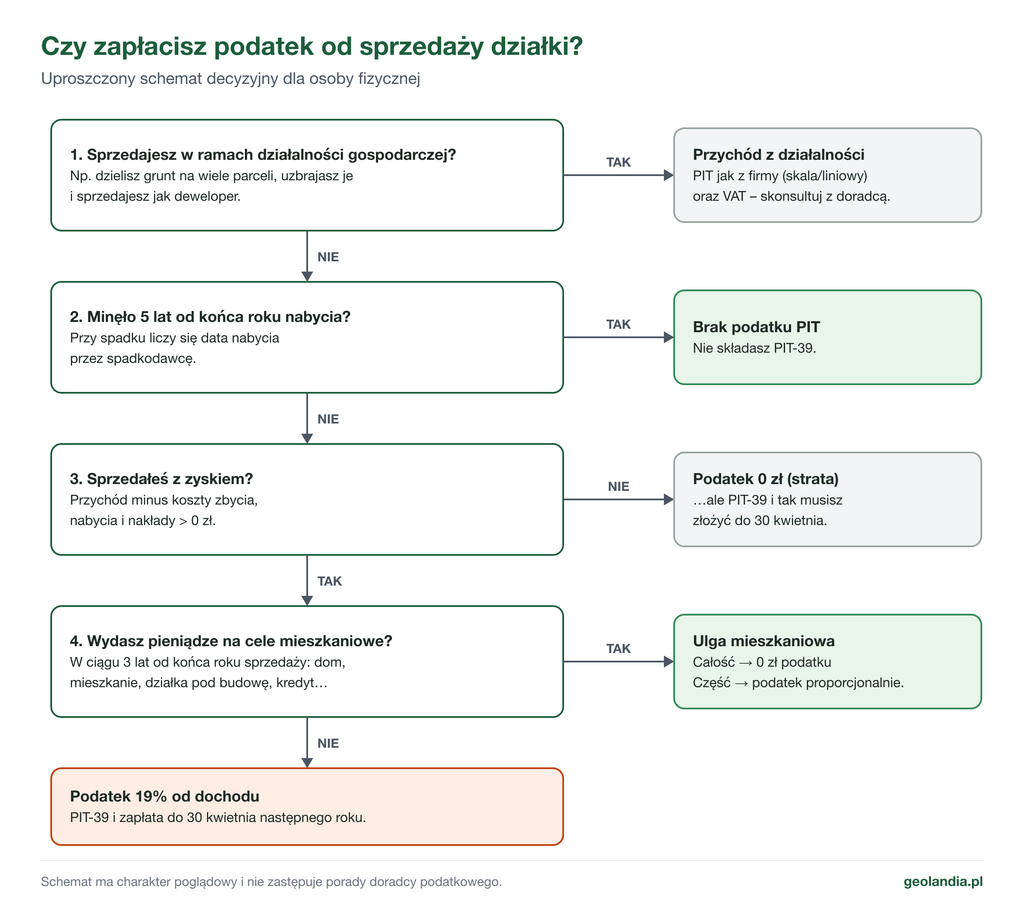
Kiedy sprzedaż działki podlega VAT i jest działalnością gospodarczą?
Wszystko, co opisaliśmy wyżej, dotyczy sprzedaży majątku prywatnego. Przepis o 5 latach nie ma zastosowania, jeśli zbycie następuje w wykonaniu działalności gospodarczej (art. 10 ust. 1 pkt 8 in fine). Wtedy dochód opodatkowany jest jak dochód z firmy, bez względu na to, jak dawno kupiłeś grunt.
Podobnie jest z VAT. Trybunał Sprawiedliwości UE w wyroku z 15 września 2011 r. w sprawach połączonych C-180/10 i C-181/10 (Słaby i Kuć)[4] orzekł, że sama sprzedaż działek z prywatnego majątku – nawet kilku – nie czyni z Ciebie podatnika VAT. Status ten możesz jednak uzyskać, jeśli podejmujesz aktywne działania porównywalne z profesjonalnym handlem nieruchomościami, takie jak:
- podział gruntu na wiele działek budowlanych w celu sprzedaży,
- uzbrajanie działek, budowa dróg wewnętrznych,
- występowanie o zmianę planu miejscowego lub warunki zabudowy z myślą o sprzedaży,
- profesjonalny marketing, stała współpraca z pośrednikami, powtarzalność transakcji.
Jeżeli zostaniesz uznany za podatnika VAT, sprzedaż terenu budowlanego (przeznaczonego pod zabudowę w miejscowym planie lub decyzji o warunkach zabudowy – art. 2 pkt 33 ustawy o VAT) jest opodatkowana stawką 23%. Grunty niezabudowane inne niż budowlane, np. rolne bez planu i bez WZ, korzystają ze zwolnienia (art. 43 ust. 1 pkt 9)[3]. Różnicę między tymi kategoriami opisujemy w artykule Działka budowlana vs rolna – najważniejsze różnice, a o tym, jak przeznaczenie terenu zmienią nowe plany ogólne, piszemy w tekście Plan ogólny gminy 2026 – co zmieni dla Twojej działki?
Nasza rada: jeśli planujesz podzielić grunt na kilka lub więcej działek i sprzedawać je stopniowo, przed pierwszą transakcją złóż wniosek o interpretację indywidualną do Dyrektora Krajowej Informacji Skarbowej. Opłata wynosi 40 zł za każdy opisany stan faktyczny, a interpretacja chroni Cię, jeśli się do niej zastosujesz. Wydane interpretacje w podobnych sprawach możesz przejrzeć w wyszukiwarce EUREKA[7].
Inne podatki i opłaty przy sprzedaży działki – kto płaci?
| Opłata | Kto płaci? | Wysokość |
|---|---|---|
| PIT (przed upływem 5 lat) | Sprzedający | 19% dochodu |
| PCC przy zakupie | Kupujący | 2% wartości rynkowej; nie występuje, gdy sprzedaż jest opodatkowana VAT |
| VAT (tylko gdy sprzedający jest podatnikiem VAT) | Doliczany do ceny przez sprzedającego | 23% przy terenie budowlanym |
| Taksa notarialna, wypisy | Zwyczajowo kupujący – zależy od umowy | Wg rozporządzenia o taksie notarialnej |
| Opłata sądowa za wpis do KW | Kupujący | Stała opłata za wpis własności |
| Podatek od nieruchomości / rolny | Sprzedający do końca miesiąca sprzedaży | Wg stawek gminy |
PCC wynosi 2% i płaci go kupujący (art. 4 pkt 1 i art. 7 ust. 1 pkt 1 lit. a ustawy o PCC)[9] – notariusz pobiera go przy akcie. Po sprzedaży obie strony powinny w ciągu 14 dni złożyć w gminie informację lub deklarację na podatek od nieruchomości (sprzedający – o wygaśnięciu obowiązku, kupujący – o jego powstaniu).
Szczególne sytuacje: spadek, darowizna, rozwód, działka rolna
Działka ze spadku
Od 2019 r. pięć lat liczy się od końca roku, w którym działkę nabył spadkodawca, a nie od śmierci czy stwierdzenia nabycia spadku (art. 10 ust. 5)[1]. Jeżeli np. dziadek kupił działkę w 1995 r., a Ty odziedziczyłeś ją w 2025 r., możesz ją sprzedać od razu – bez PIT i bez PIT-39.
Działka z darowizny – uwaga na pułapkę
Przy darowiźnie 5 lat liczysz od końca roku zawarcia umowy darowizny. Co gorsza, nie możesz odliczyć wartości działki jako kosztu – kosztem jest jedynie zapłacony podatek od spadków i darowizn oraz Twoje nakłady. Jeśli rodzice podarowali Ci działkę w 2024 r. (zwolnienie dla najbliższej rodziny, podatek 0 zł), a Ty sprzedasz ją w 2026 r. za 300 000 zł, przy kosztach sprzedaży 6 000 zł dochód wyniesie 294 000 zł, a podatek aż 55 860 zł. Rozwiązaniem może być odczekanie 5 lat albo skorzystanie z ulgi mieszkaniowej.
Działka po rozwodzie
Jeżeli działka przypadła Ci w podziale majątku wspólnego po ustaniu małżeństwa, za datę nabycia uznaje się dzień, w którym małżonkowie nabyli ją do majątku wspólnego (art. 10 ust. 6). Sam podział majątku nie „resetuje” więc 5 lat.
Działka rolna i sprzedaż na cele publiczne
Przy gruntach wchodzących w skład gospodarstwa rolnego ustawa o PIT przewiduje zwolnienia w określonych sytuacjach, np. przy scaleniu i wymianie gruntów czy powiększeniu gospodarstwa rolnego (art. 21 ust. 1 pkt 28). Osobne zwolnienia z art. 21 ust. 1 dotyczą także odszkodowań i sprzedaży nieruchomości na cele publiczne, np. pod drogę. Warunki są szczegółowe – przed transakcją warto je sprawdzić z doradcą podatkowym.
Najczęstsze błędy przy rozliczaniu sprzedaży działki
- Liczenie 5 lat od daty aktu notarialnego zamiast od końca roku nabycia.
- Niezłożenie PIT-39 przy stracie lub przy pełnej uldze mieszkaniowej.
- Brak dokumentów potwierdzających nakłady – bez faktur urząd nie uzna kosztu.
- Zaniżanie ceny w akcie – urząd może oszacować przychód według wartości rynkowej.
- Traktowanie zakupu mieszkania na wynajem jako celu mieszkaniowego – taki wydatek nie daje ulgi.
- Ignorowanie VAT przy sprzedaży wielu działek budowlanych po wcześniejszym podziale i uzbrojeniu.
- Sprzedaż darowanej działki bez analizy kosztów – brak kosztu nabycia często oznacza bardzo wysoki podatek.
Podsumowanie
Podatek od sprzedaży działki nie musi być przykrą niespodzianką. Najpierw sprawdź, kiedy i jak nabyłeś grunt – jeżeli od końca tego roku minęło 5 lat, sprzedajesz bez podatku. Jeżeli nie, policz dochód (a nie cenę), zbierz dokumenty wszystkich kosztów i zastanów się, czy nie przeznaczyć pieniędzy na własne cele mieszkaniowe. Przy większej liczbie działek lub nietypowej historii nieruchomości warto skonsultować się z doradcą podatkowym albo wystąpić o interpretację indywidualną.
Planujesz sprzedaż? Przeczytaj, jak sprzedać działkę bez biura w 2026 roku, i dodaj ogłoszenie na Geolandia.pl – kupujący zobaczą Twoją działkę na mapie razem z numerem ewidencyjnym i lokalizacją. Szukasz działki? Przejrzyj aktualne oferty działek.
Źródła i podstawa prawna
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – art. 10 ust. 1 pkt 8, ust. 5 i 6, art. 19, art. 21 ust. 1 pkt 131, ust. 25 i 30a, art. 22 ust. 6c–6d, art. 30e, art. 45 (ISAP, tekst ujednolicony).
- Serwis o podatkach (podatki.gov.pl) – Zbycie nieruchomości, Ministerstwo Finansów.
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług – art. 2 pkt 33, art. 15, art. 43 ust. 1 pkt 9.
- Wyrok TSUE z 15 września 2011 r. w sprawach połączonych C-180/10 i C-181/10 (Słaby, Kuć).
- Ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa – art. 63.
- Interpretacja ogólna Ministra Finansów z 14 października 2021 r. doprecyzowująca katalog wydatków na cele mieszkaniowe.
- System Informacji Podatkowej EUREKA – m.in. interpretacja indywidualna Dyrektora KIS z 18 czerwca 2025 r., sygn. 0113-KDWPT.4011.64.2025.2.PPK.
- e-Urząd Skarbowy, Krajowa Administracja Skarbowa.
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych – art. 4, art. 7.
Stan prawny na wrzesień 2026 r. Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. W indywidualnej sprawie skonsultuj się z doradcą podatkowym lub wystąp o interpretację indywidualną.
Często zadawane pytania
- Czy po 5 latach płaci się podatek od sprzedaży działki?
- Nie. Jeżeli od końca roku kalendarzowego, w którym nabyłeś działkę, minęło 5 lat, sprzedaż jest wolna od podatku dochodowego i nie składasz PIT-39. Przykładowo działkę kupioną w 2021 r. sprzedasz bez podatku od 1 stycznia 2027 r., bez względu na to, ile na niej zarobisz.
- Ile wynosi podatek od sprzedaży działki przed upływem 5 lat?
- Podatek wynosi 19% dochodu, a nie całej ceny. Dochód to cena sprzedaży pomniejszona o koszty sprzedaży (np. prowizję pośrednika) oraz o udokumentowane koszty zakupu i nakłady, takie jak przyłącza czy ogrodzenie. Przykładowo przy zakupie za 200 000 zł i sprzedaży za 340 000 zł podatek może wynieść ok. 21 850 zł
- Jak uniknąć podatku od sprzedaży działki przed upływem 5 lat?
- Legalnym sposobem jest ulga mieszkaniowa. Jeżeli w ciągu 3 lat od końca roku sprzedaży przeznaczysz pieniądze na własne cele mieszkaniowe, np. zakup mieszkania, domu, działki pod budowę własnego domu, budowę, remont lub spłatę kredytu mieszkaniowego, dochód będzie zwolniony w takiej części, w jakiej wydałeś przychód. Wydając całą kwotę, zapłacisz 0 zł podatku.
- Czy trzeba złożyć PIT-39, jeśli podatek wynosi 0 zł?
- Tak. Jeżeli sprzedałeś działkę przed upływem 5 lat, PIT-39 składasz od 15 lutego do 30 kwietnia następnego roku także wtedy, gdy poniosłeś stratę albo korzystasz z ulgi mieszkaniowej. Każdy współwłaściciel, również małżonek, składa osobne zeznanie od swojego udziału.
- Jak liczyć 5 lat przy działce ze spadku lub z darowizny?
- Przy spadku pięć lat liczy się od końca roku, w którym działkę nabył spadkodawca, więc często można ją sprzedać od razu bez podatku. Przy darowiźnie liczy się rok zawarcia umowy darowizny, a kosztem nie jest wartość działki, tylko zapłacony podatek od spadków i darowizn oraz nakłady, dlatego podatek przy szybkiej sprzedaży bywa wysoki.